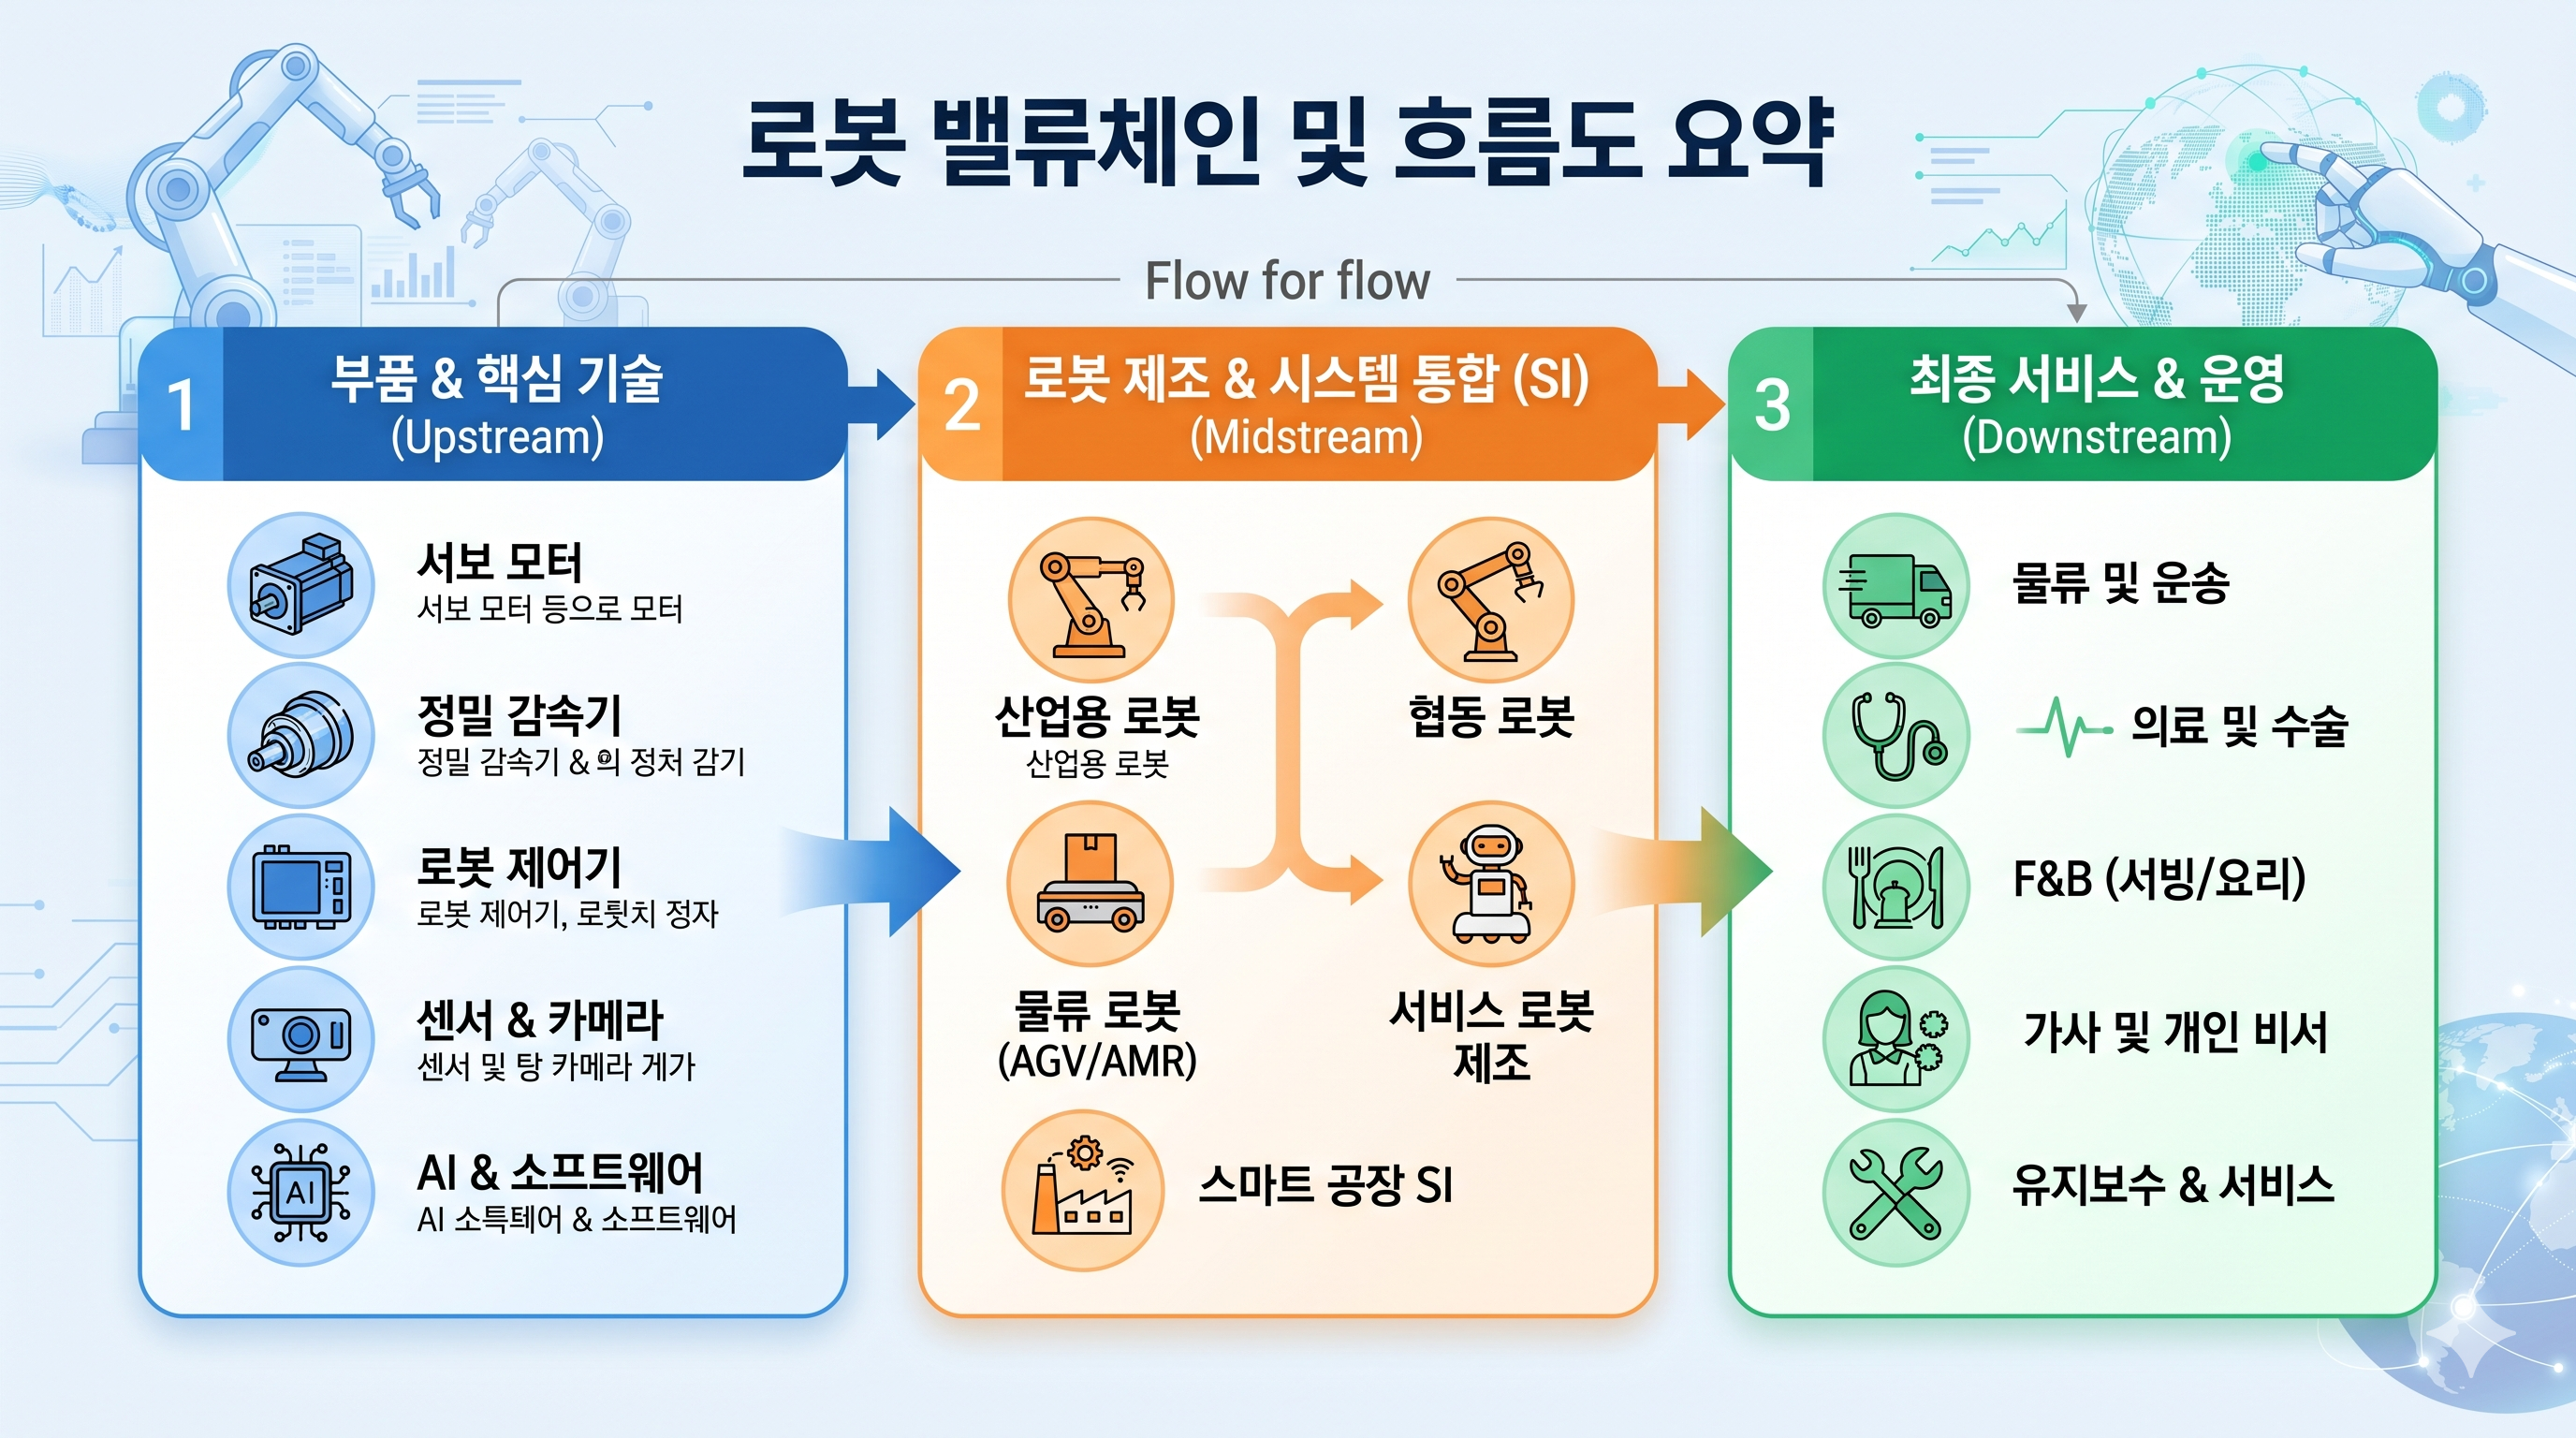
로봇 벨류체인 흐름도
현재는 완성품보다 액추에이터, 감속기, 센서,
배터리, AI 컴퓨팅, 시스템 통합이
더 먼저 수혜를 받을 가능성이 크다.
McKinsey도 휴머노이드 로봇의 핵심 병목을
AI 자체보다 부품 공급망의 성숙도와 규모화로 보고,
액추에이터가 휴머노이드
BOM의 40~60%를 차지한다고 분석했다.
1단계. 최종 수요 / 적용 산업
로봇은 크게 산업용 로봇, 물류 로봇,
협동로봇, 의료/수술 로봇, 서비스 로봇,
농업/건설 로봇, 휴머노이드 로봇으로 나뉜다.
산업용 로봇 시장은 자동차, 전기전자,
금속, 식품, 제약 등에서
용접, 조립, 이송, 포장, 검사에 쓰이고,
협동로봇은 사람 옆에서
더 유연한 작업을 수행하는 방향으로 확산되고 있다.
휴머노이드 로봇은 아직 초기지만,
제조·물류·창고·서비스 공간처럼
사람 중심으로 설계된 환경에서
작업할 수 있다는 점 때문에 주목받고 있다.
IDTechEx는 휴머노이드가 자동차, 물류/창고,
가정용 등으로 세분화되어
2026~2036년 시장 전망이 이뤄지고 있으며,
최근 활동이 전시회 시연에서
실제 생산현장 파일럿으로 이동하고 있다.
가장 먼저 볼 것은 ROI가 나오는 산업부터
로봇이 침투한다는 점이다.
즉, “멋진 로봇”보다 “사람을 대체하거나 생산성을 올려
투자금 회수가 가능한 로봇”이 먼저 상용화된다.
투자적으로는 휴머노이드 테마보다
기존 산업 자동화 매출이 있는 기업이 더 안전하다.
2단계. 로봇 시스템 설계 / 아키텍처
이 단계에서는 로봇의 형태와 기능을 결정한다.
예를 들어 6축 산업용 로봇팔인지,
AMR/AGV 같은 이동로봇인지,
양팔 휴머노이드인지, 수술용 로봇인지에 따라
구조가 완전히 달라진다.
여기서 자유도, 페이로드, 작업 속도, 반복정밀도,
배터리 용량, 센서 구성, 제어방식,
안전 인증, 원가 목표가 정해진다.
산업용 로봇은 articulated, SCARA, Cartesian,
delta, collaborative robot 등으로 구분되고,
용도별로 용접·이송·조립·검사·포장에 맞춰 설계된다.
휴머노이드에서는 전체 BOM이 액추에이터, 센서/인지,
컴퓨팅/제어, 구조물, 배터리 등으로 나뉘며,
McKinsey는 이 다섯 영역이 총 단가의 85~90%를 차지한다고 본다.
시스템 설계 단계에서 중요한 기업은
최종 OEM과 플랫폼 기업이다.
산업용에서는 FANUC, ABB, Yaskawa, KUKA,
Kawasaki, Mitsubishi, Denso 등이 대표적이고,
휴머노이드에서는 Tesla Optimus, Figure AI,
Agility Robotics, Apptronik, Boston Dynamics,
Unitree, UBTECH 등이 주목받는다.
하지만 최종 OEM은 아직 수익성 검증이 어렵다.
휴머노이드는 멋진 데모와 실제 공장 ROI 사이의 간극이 크다.
따라서 투자자는 “완성 로봇 몇 대 만들었다”보다
납품 계약, 반복 구매, 작업 성공률, 가동률,
유지보수 비용, 현장 안전성을 봐야 한다.
McKinsey도 상업성을 위해 비용 절감, 조작성,
가동시간, 안전한 펜스리스 운용이 필요하다고 지적한다.
3단계. 핵심 구동부: 모터, 액추에이터, 감속기, 베어링, 볼스크류
로봇의 “근육과 관절”에 해당하는 부분이다.
모터는 회전력을 만들고,
감속기는 회전 속도를 낮추면서 토크를 키우고,
엔코더와 토크센서는 위치와 힘을 측정한다.
휴머노이드에서는 관절마다
액추에이터 모듈이 필요하기 때문에 부품 수가 많고,
정밀도·내구성·무게·소음·가격이 모두 중요하다.
McKinsey는 휴머노이드 BOM에서
액추에이터가 40~60%로 가장 큰 비용을 차지한다고 분석했다.
IDTechEx도 휴머노이드 로봇 부품 분석에서
액추에이터, 모터, 감속기, 스크류, 베어링 등을
주요 하드웨어 서브시스템으로 다룬다.
이 구간이 현재 로봇 밸류체인에서
가장 매력적인 부품 병목 중 하나.
휴머노이드가 대량 생산되려면
정밀하면서도 싸고 오래가는 관절 모듈이 필요하다.
기존 산업용 로봇용 고정밀 감속기는
일본과 독일 기업들이 강하고,
중국은 저가 통합 액추에이터를
빠르게 스케일링하는 중으로 언급된다.
대표적으로 글로벌에서는 Harmonic Drive, Nabtesco,
Nidec, Maxon, Faulhaber, THK, NSK, SKF,
Schaeffler, Siemens, Yaskawa 등이 관련성이 있다.
국내에서는 에스피지, 에스비비테크, 하이젠알앤엠,
로보티즈, 삼익THK, 현대위아, 두산로보틱스
일부 부품 생태계 등을 볼 수 있다.
투자 포인트는 로봇 완성품 판매보다
부품 선행 발주/RFQ가 먼저 온다는 점이다.
2026년 로봇 산업 분석에서도 초기 수익화는 최종 로봇 판매보다
액추에이터·감속기·센서·카메라·배터리·통합 공급망 쪽에서
먼저 나타날 가능성이 제시된다.
4단계. 센서 / 인지 시스템
센서는 로봇의 “눈, 귀, 피부, 균형감각”.
카메라, 3D 비전, LiDAR, 레이더, 초음파,
힘/토크 센서, 촉각센서, IMU, 엔코더 등이 들어간다.
로봇은 센서로 주변 환경을 인식하고, 물체 위치를 파악하고,
사람과 충돌하지 않도록 제어한다.
IDTechEx는 휴머노이드 하드웨어 분석에서
카메라, LiDAR, 레이더, 초음파 센서,
촉각 센서를 주요 부품군으로 다룬다.
산업용 로봇에서도 AI 비전, 머신비전,
힘센서, 안전센서가 중요해지고 있다.
산업용 로봇 시장 분석에서도
AI 기반 비전 시스템, 엣지 분석,
force-torque sensing이
총소유비용과 성능 차별화 요소로 언급된다.
센서 기업은 로봇 확산의 직접 수혜를 받을 수 있다.
특히 로봇이 정형화된 공장 밖으로 나가려면
카메라와 3D 인식, 촉각센서, 힘제어가 중요해진다.
대표기업은 Keyence, Cognex, SICK, Omron,
Teledyne, Sony image sensor, Lumentum/Coherent
일부 광센서, Hesai/Ouster LiDAR 등이 있다.
투자적으로는 비전센서와 힘/토크센서가
로봇의 실제 활용처 확대를 좌우한다.
단순 반복 작업 로봇은 센서가 적어도 되지만,
피킹, 조립, 휴머노이드 손동작, 물류 분류,
의료 보조는 고성능 센서가 필요하다.
특히 휴머노이드 시장 보고서들은
로봇 손과 조작 능력,
즉 dexterous manipulation이 병목이라고 강조한다.
5단계. 컴퓨팅 / 제어 / 반도체
로봇의 “두뇌와 신경망”이다.
여기에는 AI 칩, MCU, GPU, NPU, 모션컨트롤러,
전력반도체, 통신칩, BMS, 전원관리칩이 들어간다.
로봇은 센서 데이터를 받아 인식하고, 행동을 계획하고,
각 관절에 명령을 내려야 하기 때문에
엣지 AI와 실시간 제어가 모두 필요하다.
휴머노이드 공급망 분석에서는
온보드 컴퓨팅이 인지, 모션 플래닝, AI 추론에 필요하고,
GPU/AI 가속기, MCU, 전력관리 IC가 핵심 입력으로 언급된다.
여기서는 AI 반도체와 로봇 제어 반도체를 나눠 봐야 한다.
- 고성능 AI/시뮬레이션: NVIDIA, AMD, Intel
- 엣지 AI/로봇 SoC: Qualcomm, NVIDIA Jetson, Intel, Ambarella
- MCU/전력반도체: STMicroelectronics, Infineon, Texas Instruments, Renesas, NXP
- 모션제어/산업 자동화: Siemens, Rockwell, Schneider, Yaskawa, Mitsubishi Electric
로봇은 AI 서버처럼 초대형 GPU만 필요한 게 아니라,
낮은 지연시간, 낮은 전력, 높은 안정성이 중요하다.
따라서 로봇 반도체 투자는 NVIDIA만 보는 게 아니라
엣지 AI, 전력반도체, 모터제어칩, 센서 인터페이스까지 봐야 한다.
6단계. 배터리 / 전원 / 열관리
이동로봇과 휴머노이드에는
배터리와 전원관리 시스템이 필수다.
배터리는 로봇의 작동시간, 무게중심,
충전시간, 열관리, 안전성에 영향을 준다.
IDTechEx는 휴머노이드 보고서에서
배터리 용량, 런타임 제한, 충전 다운타임,
핫스왑 배터리 접근법을 주요 평가 항목으로 다룬다.
휴머노이드 공급망 분석에서도
배터리 생산은 중국, 한국, 일본에 집중되어 있고,
에너지 밀도 향상이 산업 배치의
ROI 개선에 중요하다고 설명된다.
배터리는 로봇 완성품이 많아질수록 수혜를 받을 수 있지만,
전기차 배터리 대비 용량이 작아
전체 시장 규모는 제한적일 수 있다.
대신 BMS, 고출력 소형 배터리,
충전 시스템, 열관리가 중요해질 가능성이 있다.
글로벌로는 CATL, Panasonic, LG에너지솔루션,
Samsung SDI, Murata, TDK 등이 관련성이 있다.
7단계. 로봇 소프트웨어 / AI / 시뮬레이션
소프트웨어는 로봇의 “지능”이다.
인식, 경로계획, 모션플래닝, 강화학습, 잡기/조작,
음성명령, 안전제어, fleet management,
디지털 트윈, 시뮬레이션 등이 포함된다.
로봇이 과거처럼 고정된 경로만 반복하는 수준을 넘어,
환경 변화에 적응하려면 AI와 소프트웨어가 필수다.
로봇 시장 분석도 현대 로봇의 핵심 기술로
AI, 컴퓨터비전, 고급 센서, 액추에이터,
제어시스템을 함께 언급한다.
Robotics suite 시장 자료도 로봇 제어 소프트웨어,
모션 플래닝, 인지/비전 모듈, 센서 통합,
안전/통신 인터페이스, SDK,
시뮬레이션 환경을 통합한 플랫폼이
로봇 개발·배포·운영을 가속한다고 설명한다.
로봇 소프트웨어는 장기적으로 가장 고마진일 수 있지만,
단기 매출 가시성은 하드웨어보다 낮을 수 있다.
휴머노이드에서는 특히 데이터와 학습 루프가 중요하다.
단순히 로봇을 만드는 게 아니라,
실제 현장에서 작업 데이터를 모으고,
원격조작/시뮬레이션/강화학습으로 모델을 개선해야 한다.
휴머노이드 시장 보고서도 embodied AI,
demonstration learning, teleoperation, synthetic data가
조작 능력 향상의 핵심이라고 설명한다.
8단계. 로봇 본체 제조 / OEM
이 단계는 부품을 조립해 실제 로봇을 만드는 구간이다.
산업용 로봇팔, 협동로봇, AMR, 휴머노이드,
수술로봇, 청소로봇 등이 여기에 해당한다.
전통 산업용 로봇에서는 FANUC, ABB, Yaskawa,
KUKA, Mitsubishi Electric 등이 대표적이고,
이들이 글로벌 주요 공급자로 언급된다.
휴머노이드에서는 Tesla, Figure AI, Agility Robotics,
Apptronik, Unitree, UBTECH,
Boston Dynamics 등이 대표적이며,
2025~2026년에는 공장·물류 현장 파일럿과
생산능력 확장이 빠르게 진행되고 있다는 보고가 있다.
OEM은 매출 규모가 커질 가능성은 있지만,
초기에는 원가·품질·서비스 비용 부담이 크다.
휴머노이드의 경우 특히
완성품 가격 하락이 빠르게 진행되고 있지만,
실제 수익성은 검증이 필요하다.
ResearchAndMarkets는 중국 Unitree가
2025년 R1 휴머노이드를 5,900달러에 출시하면서
가격 장벽이 빠르게 낮아지고 있다고 언급한다.
9단계. 시스템 통합 / SI / 현장 엔지니어링
로봇은 사서 전원만 꽂으면 바로 일하는 제품이 아니다.
현장 레이아웃, 작업물, 컨베이어, PLC,
MES/ERP, 안전펜스, 비전시스템, 그리퍼,
작업순서에 맞춰 통합해야 한다.
이 역할을 하는 기업이 시스템 통합업체, 즉 SI다.
산업용 로봇 시장은 단순 로봇팔 판매보다
“연결된 공장 시스템”으로 이동하고 있으며,
로봇 공급사들은 소프트웨어, 비전,
서비스 역량을 강화해야 한다는 분석이 있다.
SI는 로봇 도입의 현실 병목이다.
고객은 로봇을 사는 게 아니라 작업 자동화 결과를 산다.
따라서 로봇 도입이 늘면 SI, 자동화 장비, 물류 자동화,
공장 자동화 소프트웨어, PLC/제어기 기업이 수혜를 받는다.
대표기업은 Siemens, Rockwell Automation,
Schneider Electric, Mitsubishi Electric,
Omron, ABB, Keyence, Cognex,
국내에서는 로보스타, 티로보틱스, 현대무벡스,
에스엠코어, 코윈테크, SFA, 두산로보틱스 생태계,
레인보우로보틱스 일부 응용,
유진로봇, 로보티즈 등을 볼 수 있다.
투자 포인트는 로봇 제조사가 아니라
로봇을 고객 작업에 맞게 팔 수 있는 기업이다.
특히 중소기업/물류/반도체
/2차전지 공정에서는 SI 역량이 실적을 좌우한다.
10단계. 운영 / 유지보수 / RaaS
로봇은 설치 후 유지보수, 부품 교체,
원격 모니터링, 소프트웨어 업데이트,
작업 재학습, 안전 점검이 필요하다.
최근에는 로봇을 일시불로 판매하는 대신
월 구독/사용량 기반으로 제공하는
RaaS, Robot-as-a-Service 모델도 확산되고 있다.
로봇 시장은 단순 하드웨어 판매에서
소프트웨어, 원격 모니터링, fleet management, 서
비스 매출을 붙이는 방향으로 이동하고 있으며,
robotics suite도 원격 모니터링,
fleet management, 시뮬레이션,
지속적 소프트웨어 업데이트를 지원하는
방향으로 진화한다고 설명된다.
장기적으로는 이 구간이 로봇 산업의 질을 결정한다.
하드웨어 판매는 경기 민감도가 크지만,
유지보수·소프트웨어·구독 매출은 반복성이 높다.
FANUC, ABB, Yaskawa 같은 기존 강자는
설치 기반이 크기 때문에 서비스 매출에서 유리하고,
신규 휴머노이드 기업은 RaaS를 통해
초기 고객의 CapEx 부담을 낮출 수 있다.
로봇 밸류체인별 투자 매력도 요약
| 단계 | 매력도 | 이유 | 리스크 |
| 액추에이터/감속기/모터 | 매우 높음 | 휴머노이드 BOM 최대 비중, 병목 가능성 | 단가 인하, 중국 경쟁 |
| 센서/머신비전 | 높음 | 로봇 지능화 필수 | 고객사 투자 사이클 |
| 제어/전력반도체 | 높음 | 로봇 대수 증가와 함께 수요 증가 | 완성품 수요 지연 |
| 소프트웨어/시뮬레이션 | 중장기 높음 | 고마진·락인 가능 | 단기 매출 가시성 낮음 |
| 산업용 로봇 OEM | 중상 | 기존 매출과 고객 기반 | 경기·CapEx 민감 |
| 휴머노이드 OEM | 고위험 고수익 | TAM은 크지만 초기 | 상용성·원가·안전 검증 필요 |
| SI/자동화 통합 | 높음 | 실제 도입 병목 | 프로젝트성 매출 |
| RaaS/운영 서비스 | 중장기 높음 | 반복매출 가능 | 초기 설치 기반 필요 |
| 배터리/전원 | 중간 | 이동로봇 확산 수혜 | EV 대비 시장 작음 |
핵심 병목 6가지
특히 휴머노이드에서는
액추에이터가 비용의 40~60%를 차지하고,
센서/인지, 컴퓨팅/제어, 구조물, 배터리까지 합치면
대부분의 원가를 구성한다는 점이 중요하다.
또한 Fraunhofer IPA도 휴머노이드에서
하드웨어가 비용효율성, 신뢰성, 스케일 가능성을 좌우하며,
액추에이터, 기어, 배터리, 센서가
아직 산업 요구를 완전히 충족하지 못한다고 지적한다.
'분야 별 투자 전략 > 공용 정보' 카테고리의 다른 글
| 스테이블코인 벨류체인 흐름 및 요약 (0) | 2026.09.30 |
|---|---|
| (반도체 시리즈 2) 반도체 생산 과정 및 투자 사이클 (0) | 2026.09.28 |
| AI 벨류체인 요약 및 흐름 (0) | 2026.09.23 |
| 반도체 벨류체인 흐름 및 세부 항목 (0) | 2026.09.16 |
| (반도체 시리즈 1) 반도체 투자자를 위한 필수 용어 총정리 (0) | 2026.08.26 |


