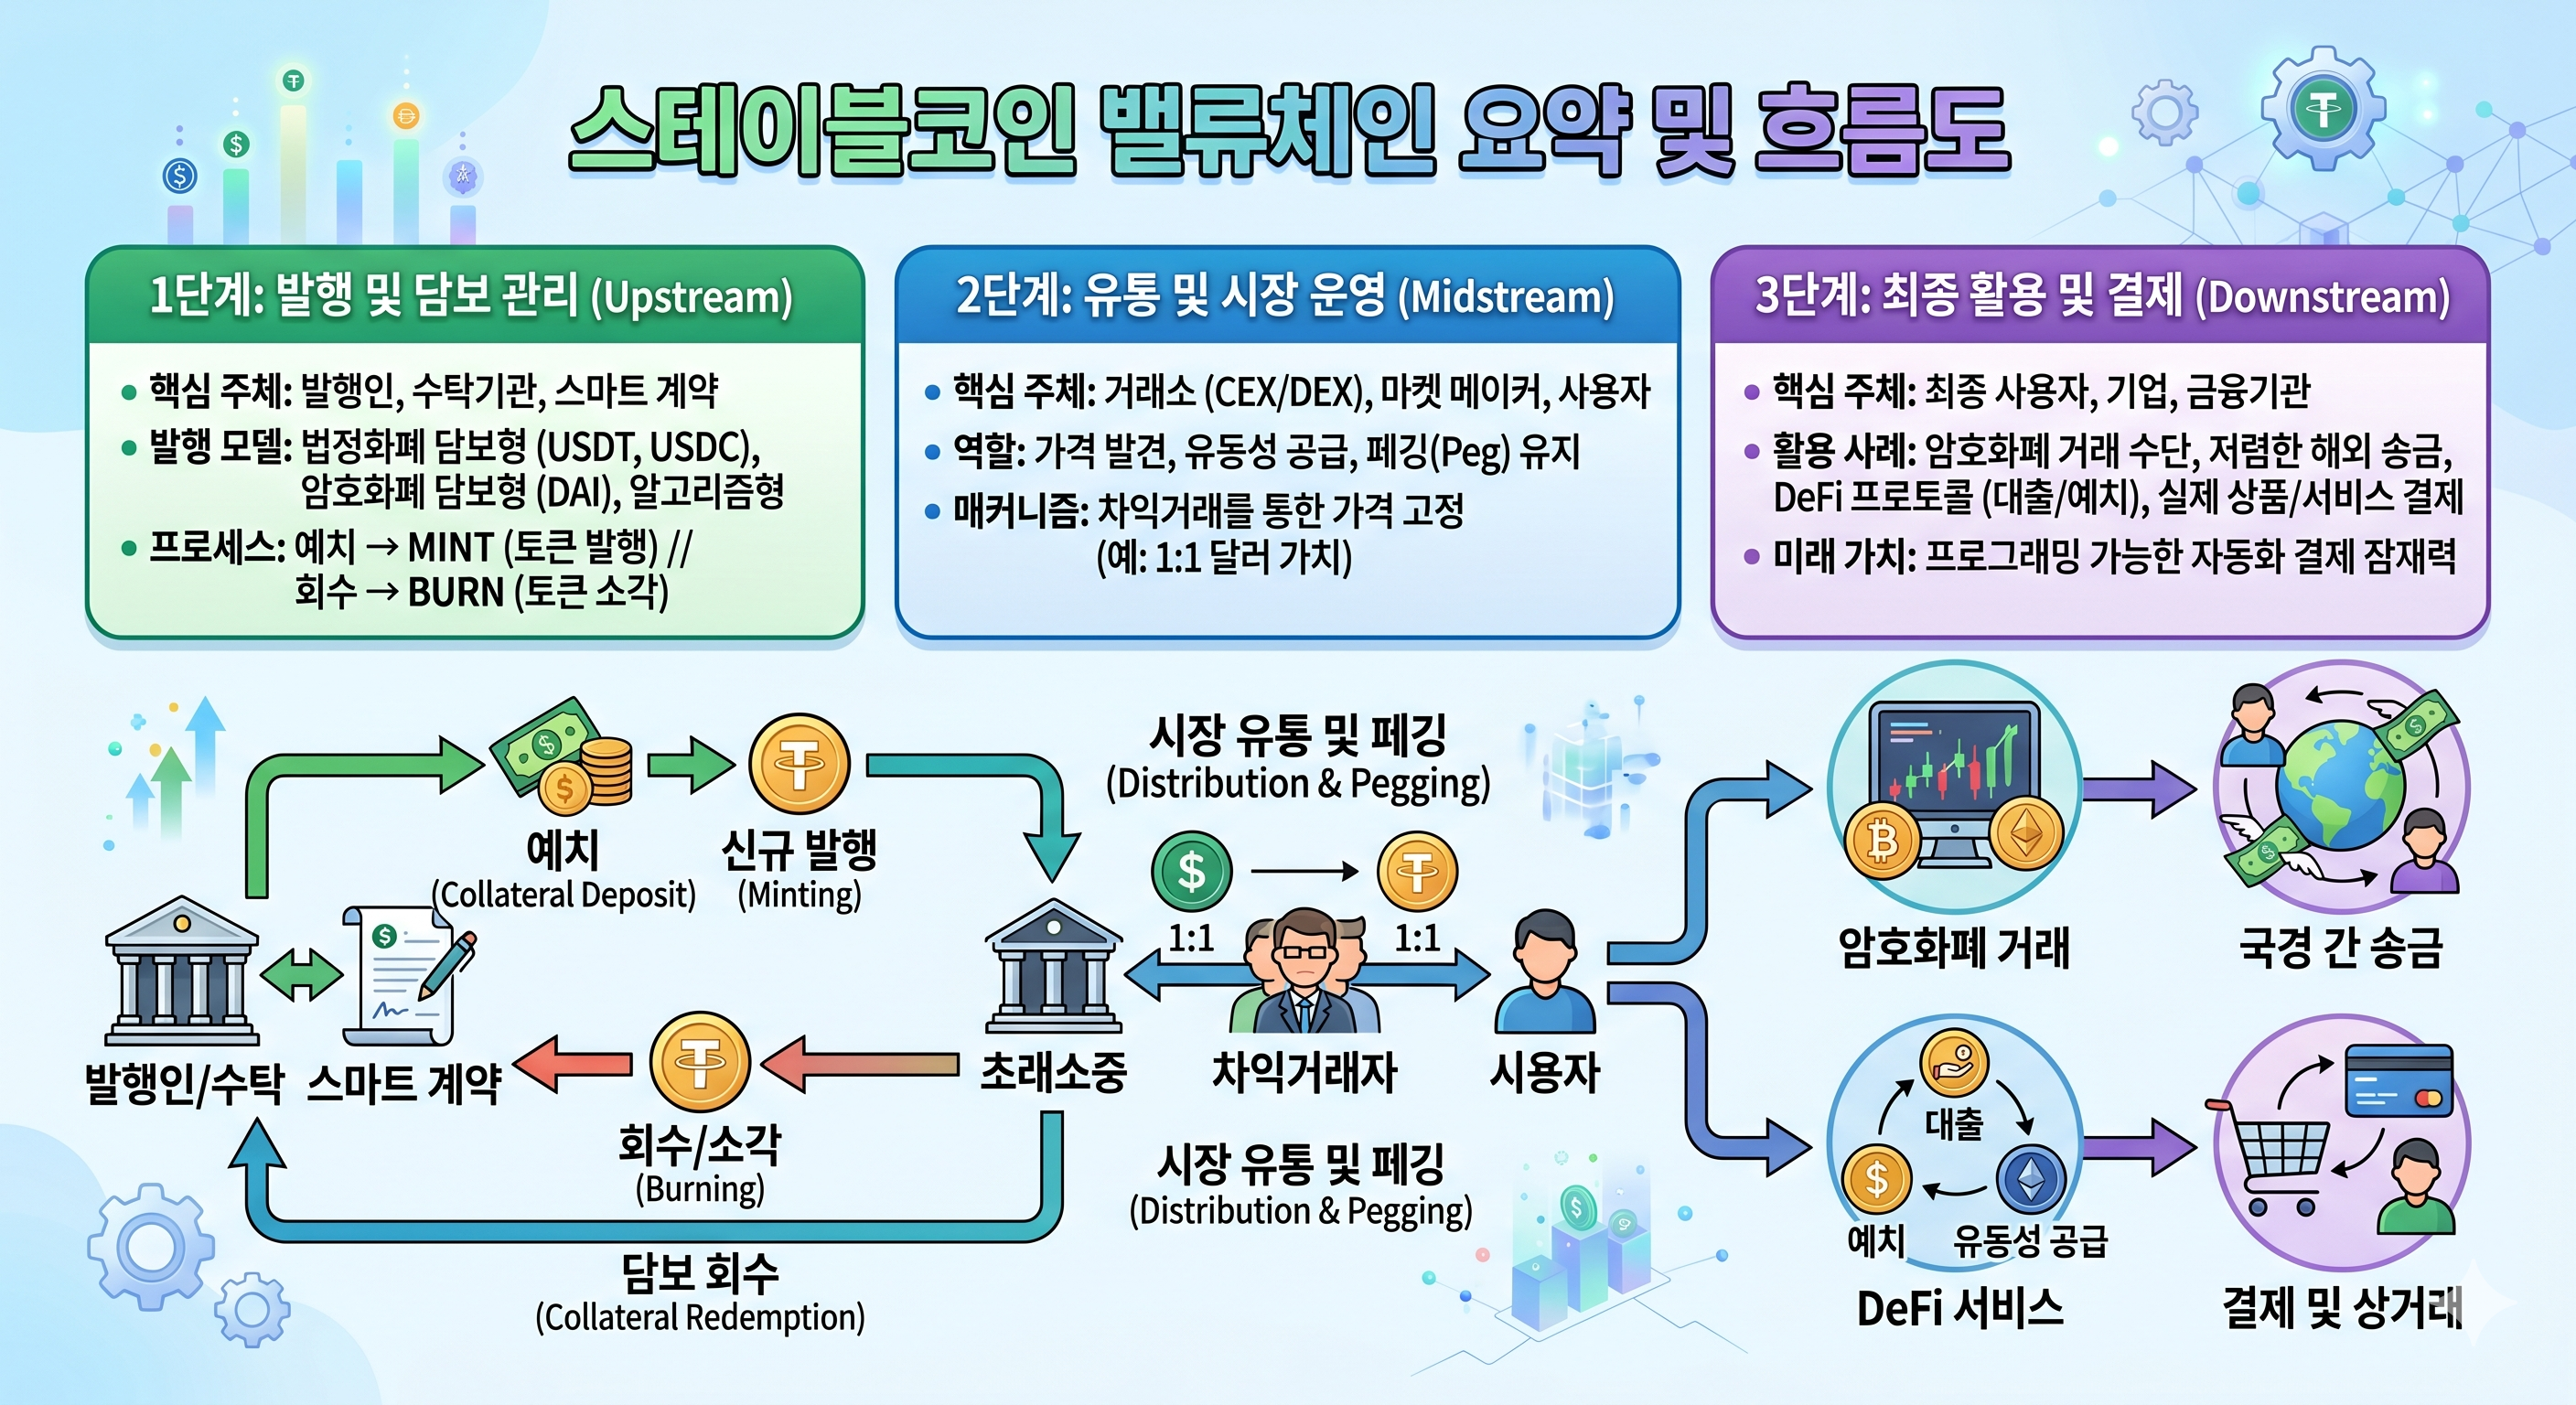
스테이블코인 벨류체인 흐름도
달러/원화 같은 현금을
블록체인 위의 결제·정산 자산으로 바꾸고,
다시 현실 금융으로 연결하는 체인
0. 스테이블코인 밸류체인 한눈에 보기
| 1. 준비금 자산 | 현금, 예금, 단기 국채 보유 | 미국 국채시장, MMF, 은행 | 금리, 국채 수요, 준비금 수익 |
| 2. 발행사 | USDT, USDC 같은 토큰 발행·환매 | Tether, Circle, Paxos, PayPal | 시총, 유통량, 규제 적합성 |
| 3. 수탁·감사 | 준비금 보관·증명 | BNY, BlackRock, 은행, 회계법인 | 신뢰 인프라, 기관 채택 |
| 4. 블록체인 네트워크 | 토큰 전송·정산 | Ethereum, Tron, Solana, Base 등 | 거래량, 수수료, 생태계 |
| 5. 거래소·마켓메이커 | 유동성 공급, 매매·차익거래 | Coinbase, Binance, Kraken 등 | 스테이블코인 거래쌍, 수수료 |
| 6. 지갑·커스터디 | 보관, 접근, 보안 | Coinbase, Fireblocks, BitGo, MetaMask | 기관 수탁, 지갑 UX |
| 7. 온램프/오프램프 | fiat ↔ stablecoin 전환 | Stripe, MoonPay, Ramp, 거래소 | 실사용 결제의 관문 |
| 8. 결제·송금 | 해외송금, B2B 정산, 머천트 결제 | Visa, Mastercard, Stripe, PayPal | 결제망 대체/보완 |
| 9. DeFi·RWA | 담보, 대출, 토큰화 자산 결제 | Aave, Maker/Sky, Ondo 등 | 온체인 금융의 기축통화 |
| 10. 규제·컴플라이언스 | KYC, AML, Travel Rule, 보고 | Chainalysis, TRM, Sumsub 등 | 규제 강화 수혜 |
1단계. 준비금 자산: 현금·예금·단기국채
스테이블코인 발행사는
1달러짜리 스테이블코인 1개를 발행하면,
그에 대응하는 현금, 은행예금, 단기 미국 국채,
정부 MMF 등을 준비금으로 보유한다.
미국 GENIUS Act는 결제용 스테이블코인 발행사가
최소 1:1로 준비금을 유지해야 하고,
허용 자산에는 미국 통화, 예금,
만기 93일 이하 미국 국채,
정부 MMF 등이 포함된다고 설명된다.
발행사는 사용자에게 보통 이자를 주지 않지만,
준비금은 단기국채나 레포에서 이자를 번다.
그래서 금리가 높을수록 발행사의 수익성이 좋아진다.
Tether는 미국 국채 보유 규모가 거대해졌고,
스테이블코인 발행사들이
단기 국채의 의미 있는 수요자가 되면서
국채시장에도 영향을 줄 수 있다는 분석이 나온다.
BIS는 달러 기반 스테이블코인 유입이
3개월물 미 국채 수익률을
낮추는 효과를 가질 수 있다고 분석했다.
2단계. 발행사: USDT, USDC, PYUSD 같은 코인 발행
발행사는 사용자가 달러를 입금하면
스테이블코인을 발행하고,
사용자가 환매하면 스테이블코인을
소각하고 달러를 돌려준다.
대표적으로 Tether의 USDT, Circle의 USDC,
Paxos 계열 토큰, PayPal의 PYUSD 등이 있다.
스테이블코인 시장은 USDT와 USDC 중심의 과점 구조다.
2026년 초 시장 자료에서는 전체 스테이블코인 공급이
약 3,150억~3,180억 달러 수준까지 확대됐고,
USDT와 USDC가 시장의 대부분을 차지하는 구조로 설명된다.
대표 플레이어
- Tether: 비상장, USDT 중심
- Circle: USDC 발행사,
- PayPal: PYUSD
- Paxos: 규제 친화형 발행 인프라
- Ripple: RLUSD 등 결제·기관용 확장 시도
3단계. 준비금 수탁·운용·감사
스테이블코인 발행사가
돈을 들고만 있으면 신뢰가 부족하다.
그래서 은행, 수탁기관, 자산운용사, 회계법인이
준비금을 보관하고, 운용하고,
월별 증명 또는 감사를 한다.
GENIUS Act는 월간 준비금 공시와
제3자 증명/감사 요구를 강화하는 방향으로 설명되고,
주요 규제 프레임워크도
1:1 준비금, 환매권, 공시, 감사, AML/KYC를 요구한다.
이 단계는 기관 채택의 필수 인프라다.
스테이블코인이 결제·정산 자산이 되려면
“누가 준비금을 보관하는가, 누가 증명하는가”가 중요해진다.
4단계. 블록체인 네트워크: 발행·전송·소각의 레일
스테이블코인은 Ethereum, Tron, Solana,
Base, Arbitrum, Avalanche 같은
블록체인 위에서 발행되고 전송된다.
사용자는 지갑 주소로 USDT나 USDC를 보내고,
네트워크는 이를 기록하고 정산한다.
스테이블코인은 블록체인 기반 토큰화 현금으로
글로벌 결제를 빠르고 저렴하게 만들 수 있다는 점에서
기존 결제 인프라의 대안으로 평가된다.
McKinsey는 스테이블코인이 글로벌 결제를
빠르고, 안전하고, 비용 효율적으로 바꿀 수 있는
토큰화 현금이라고 설명한다.
대표 체인
- Ethereum: DeFi, 기관 인프라, USDC/USDT 핵심 체인
- Tron: USDT 송금·결제 강세
- Solana: 저비용 결제·소비자 앱 실험
- Base: Coinbase 생태계와 USDC 결제 확장
- Arbitrum/Optimism: L2 확장성
투자 포인트
- 스테이블코인 발행량
- 실제 전송 건수
- 평균 수수료
- 결제/송금 앱 채택
- 거래소 입출금 지원
- 규제 친화성
체인은 발행사보다 직접적인 현금흐름이 약할 수 있지만,
스테이블코인 유통이 늘면
네트워크 수수료와 생태계 가치가 올라갈 수 있다.
5단계. 거래소·마켓메이커: 유동성의 중심
스테이블코인은 거래소에서 기축통화처럼 쓰인다.
비트코인, 이더리움, 알트코인을 사고팔 때
USDT/USDC 페어가 가장 많이 쓰이고,
마켓메이커는 가격 차이를 조정하면서 유동성을 공급한다.
2026년 1분기 보고서에서는 스테이블코인이
전체 크립토 거래량의 약 75%를 차지했고,
거래량이 큰 폭으로 증가했다고 설명됐다.
거래소는 스테이블코인 거래량 증가의 직접 수혜를 받는다.
특히 Coinbase는 USDC 생태계와 강하게 연결되어 있고,
Binance는 USDT 유동성에 강하다.
대표 플레이어
- Coinbase
- Binance
- Kraken
- OKX
- Upbit/Bithumb 등 국내 거래소
- Cumberland, Jump, Wintermute 등 마켓메이커
6단계. 지갑·커스터디
스테이블코인을 쓰려면 지갑이 필요하다.
개인은 MetaMask, Phantom, Coinbase Wallet 같은 지갑을 쓰고,
기관은 Fireblocks, BitGo, Coinbase Custody 같은 커스터디를 쓴다.
커스터디는 단순 보관이 아니라
키 관리, 권한 통제, 승인 워크플로우,
보험, 온체인 정책, AML 모니터링까지 포함한다.
스테이블코인이 결제·국제송금·기업 재무에 쓰이려면
기관 커스터디가 필수다.
은행과 기업은 개인 지갑처럼
프라이빗키를 직접 관리하기 어렵기 때문이다.
대표 플레이어
- Coinbase Custody
- Fireblocks
- BitGo
- Anchorage Digital
- Copper
- 국내: 한국디지털에셋, 은행권 디지털자산 수탁 합작사 등
스테이블코인이 단순 트레이딩을 넘어
결제·급여·B2B 정산에 쓰이면
커스터디와 지갑 인프라 수요가 커진다.
7단계. 온램프·오프램프: 현실 금융과 온체인의 관문
온램프는 법정화폐를 스테이블코인으로 바꾸는 과정이고,
오프램프는 스테이블코인을 다시 법정화폐로 바꾸는 과정이다.
예를 들어 사용자가 은행 송금으로
USD를 입금하고 USDC를 받으면 온램프,
USDC를 보내고 은행 계좌로 USD를 받으면 오프램프다.
대표 플레이어
- Stripe
- MoonPay
- Ramp Network
- Transak
- Coinbase, Kraken 등 거래소
- 지역 결제사/은행 API 사업자
투자 포인트
- 현지 통화 지원 국가 수
- KYC/KYB 자동화
- 수수료와 스프레드
- 결제 실패율
- 은행 파트너십
- 기업 API 채택률
이 구간은 “블록체인 기업”이라기보다
결제 인프라 기업에 가깝다.
장기적으로는 Stripe, PayPal, Visa, Mastercard 같은
기존 결제사가 스테이블코인 레일을 흡수할 가능성이 있다.
8단계. 결제·송금·머천트 정산
스테이블코인은 해외송금, 프리랜서 급여, 글로벌 B2B 결제,
이커머스 정산, 플랫폼 지급 등에 쓰일 수 있다.
기존 국제송금은 은행 영업시간, 중개은행,
FX 수수료, 정산 지연 문제가 있지만,
스테이블코인은 항상 글로벌 전송이 가능하다.
Mastercard는 2025년 스테이블코인을 지갑, 카드 발행,
가맹점 결제, 머천트 정산, 온체인 송금까지 연결하는
end-to-end 기능을 발표했고,
Nuvei·Circle과 협력해 가맹점이 USDC 같은
스테이블코인으로 정산받는 옵션을 제공한다고 밝혔다.
단순 크립토 트레이딩용 달러가 아니라,
실제 결제망이 되면 Visa/Mastercard/Swift/은행 송금의
일부를 대체하거나 보완할 수 있다.
대표 플레이어
- Visa
- Mastercard
- Stripe
- PayPal
- Block
- Shopify
- Nuvei
- Circle
투자 포인트
- 머천트 정산 채택
- 송금 비용 절감
- 카드망과의 결합
- 소비자 UX
- 환불·차지백·분쟁 처리
- 규제 승인
다만 스테이블코인 결제는 아직 카드 결제의 소비자 보호,
차지백, 포인트, 신용 기능을 완전히 대체하지 못한다.
그래서 당분간은 대체가 아니라 보완에 가까울 가능성이 크다.
9단계. DeFi·RWA·토큰화 금융
스테이블코인은 DeFi에서 담보, 결제통화,
대출자산, 유동성 풀 기축통화로 쓰인다.
또한 RWA, 즉 토큰화 국채·사채·부동산·펀드의
결제 통화로도 쓰인다.
온체인 금융에서 스테이블코인은
사실상 달러 현금 계정 역할을 한다.
규제와 기관 참여가 늘면서 스테이블코인은
단순 크립토 거래 보조 수단에서
토큰화 금융의 핵심 결제 레이어로 이동하고 있다.
대표 플레이어
- Aave
- Maker/Sky
- Curve
- Uniswap
- Ondo Finance
- BlackRock BUIDL 등 토큰화 펀드
- Chainlink: 오라클·RWA 데이터 연결
투자 포인트
- 스테이블코인 예치량
- 대출 수요
- 담보 안정성
- 프로토콜 수수료
- 규제 리스크
- 기관 RWA 채택
다만 DeFi는 스마트컨트랙트 해킹, 담보 급락, 규제 제재 리스크가 크다.
그래서 안정적 투자라기보다는 고위험 성장 옵션에 가깝다.
10단계. 규제·컴플라이언스 인프라
스테이블코인이 금융 인프라가 되면 KYC, AML, 제재 심사,
Travel Rule, 온체인 주소 모니터링, 사기 탐지, 준비금 공시,
거래 보고가 필요해진다.
글로벌 규제는 2025~2026년에 빠르게 구체화되고 있으며,
미국 GENIUS Act, EU MiCA, 홍콩 라이선스 체계가 대표적이다.
한국도 디지털자산 기본법과 스테이블코인 규제 논의가 진행 중이나,
2026년 초 기준으로는 완전히 시행된 체계라기보다
입법·논의 단계로 분류되는 자료가 있다.
대표 플레이어
- Chainalysis
- TRM Labs
- Elliptic
- Sumsub
- Fireblocks
- Coinbase compliance infrastructure
- 국내: AML/KYC, 디지털자산 수탁, 거래소 솔루션 업체
투자 관점에서 단계별 매력도
| 발행사 | 높음 | 준비금 이자 수익, 네트워크 효과 | 금리 하락, 규제, 환매 리스크 |
| 수탁·준비금 운용 | 중상 | 규제 강화 수혜, 기관 채택 필수 | 수수료율 낮음 |
| 거래소 | 중상 | 스테이블코인 거래량 수혜 | 규제·수수료 경쟁 |
| 체인/L1·L2 | 선별적 | 스테이블코인 전송량 증가 | 토큰 가치 포착 불확실 |
| 온·오프램프 | 높음 | 실사용 결제의 병목 | 지역 규제, 은행 파트너 리스크 |
| 결제사 | 높음 | 기존 결제망에 스테이블코인 흡수 가능 | 마진 잠식, 채택 속도 |
| DeFi/RWA | 중상~높음 | 온체인 금융 확장성 | 해킹·규제·담보 리스크 |
| 컴플라이언스 | 높음 | 규제 강화의 구조적 수혜 | 비상장 많음 |
'분야 별 투자 전략 > 공용 정보' 카테고리의 다른 글
| (반도체 시리즈 2) 반도체 생산 과정 및 투자 사이클 (0) | 2026.09.28 |
|---|---|
| AI 벨류체인 요약 및 흐름 (0) | 2026.09.23 |
| 반도체 벨류체인 흐름 및 세부 항목 (0) | 2026.09.16 |
| (반도체 시리즈 1) 반도체 투자자를 위한 필수 용어 총정리 (0) | 2026.08.26 |
| 2026년 2분기 13F 분석 (버핏, 드러켄밀러, 피터 틸, 캐시 우드, 빌 애크먼) (0) | 2026.08.25 |


